Author Archive

Acórdão do Tribunal da Relação do Porto – ALTERAÇÃO DA REGULAÇÃO DE RESPONSABILIDADES PARENTAIS

Posted on: Setembro 15th, 2024 by Ricardo Simoes No Comments

Acórdão do Tribunal da Relação do Porto
Processo:
2849/21.1T8MTS-A.P1
Nº Convencional: JTRP000
Relator: ALEXANDRA PELAYO
Descritores: ALTERAÇÃO DA REGULAÇÃO DE RESPONSABILIDADES PARENTAIS
PROCESSO DE JURISDIÇÃO VOLUNTÁRIA
CIRCUNSTÂNCIAS SUPERVENIENTES
Nº do Documento: RP202407102849/21.1T8MTS-A.P1
Data do Acordão: 10-07-2024
Votação: UNANIMIDADE
Texto Integral: S
Privacidade: 1
Meio Processual: APELAÇÃO
Decisão: CONFIRMADA
Indicações Eventuais: 2ª SECÇÃO
Área Temática: .
Sumário: I – O processo de alteração da regulação das responsabilidades parentais é um processo de jurisdição voluntária, o que significa que o tribunal não está sujeito a critérios de legalidade estrita, devendo antes adotar, em cada caso, a solução que julgar mais conveniente e oportuna (art. 12º do RGPTC e 987º do Cód. Processo Civil), tendo em vista os interesses a salvaguardar.
II – O acordo ou a decisão final de regulação do exercício das responsabilidades parentais podem sempre ser alterados a requerimento de qualquer um dos progenitores quando se torne necessária, na sequência de circunstâncias supervenientes, a modificação do regime estabelecido.
III – Para tanto é necessária a demonstração de razões que justifiquem a alteração, havendo que ponderar com recurso ás circunstâncias concretas do caso, a eventual necessidade/desnecessidade de alteração do que estiver estabelecido.

TEXTO INTEGRAL EM Acórdão do Tribunal da Relação do Porto (dgsi.pt)

Direitos laborais dos trabalhadores com responsabilidades parentais

Posted on: Setembro 15th, 2024 by Ricardo Simoes

.apipdf-dl{
–p:#65358f;–pd:#4f2772;–ps:#f5f0f8;–pp:#fbf9fc;
–t:#29262c;–b:#48424c;–m:#6e6772;–bd:#e3dfe6;–w:#fff;
–ok:#eef7f0;–okb:#6f9d78;–warn:#fff7e8;–warnb:#d5a53d;
max-width:1160px;margin:0 auto;padding:18px 18px 70px;color:var(–t);
font-family:inherit;box-sizing:border-box
}
.apipdf-dl *,.apipdf-dl *:before,.apipdf-dl *:after{box-sizing:border-box}
.apipdf-dl a{color:var(–pd);text-decoration:underline;text-underline-offset:2px}
.apipdf-dl h1,.apipdf-dl h2,.apipdf-dl h3{color:var(–t);letter-spacing:-.015em}
.apipdf-dl h1{font-size:clamp(38px,5vw,56px);line-height:1.04;margin:0 0 18px}
.apipdf-dl h2{font-size:30px;line-height:1.2;margin:0 0 18px}
.apipdf-dl h3{font-size:20px;line-height:1.35;margin:0 0 9px}
.apipdf-dl p,.apipdf-dl li{font-size:16px;line-height:1.75;color:var(–b)}
.apipdf-dl p{margin:0 0 16px;text-align:justify;hyphens:auto}
.apipdf-dl__hero{
padding:42px 40px;margin:0 0 28px;border:1px solid var(–bd);
border-left:6px solid var(–p);border-radius:16px;
background:linear-gradient(135deg,rgba(101,53,143,.11),rgba(101,53,143,.02)),#fff
}
.apipdf-dl__eyebrow{font-size:13px;font-weight:800;letter-spacing:.08em;text-transform:uppercase;color:var(–p);margin-bottom:10px}
.apipdf-dl__lead{max-width:900px;font-size:19px!important;line-height:1.68!important;text-align:left!important;margin-bottom:0!important}
.apipdf-dl__meta{display:flex;flex-wrap:wrap;gap:8px;margin-top:20px}
.apipdf-dl__meta span{padding:6px 10px;border-radius:999px;background:var(–ps);border:1px solid #ddd1e5;color:var(–pd);font-size:12px;font-weight:800}
.apipdf-dl__toc{margin:0 0 34px;padding:24px;border:1px solid var(–bd);border-radius:13px;background:#fff}
.apipdf-dl__toc-title{font-size:14px;font-weight:800;text-transform:uppercase;letter-spacing:.06em;color:var(–p);margin-bottom:12px}
.apipdf-dl__toc-grid{display:grid;grid-template-columns:repeat(2,minmax(0,1fr));gap:8px 22px}
.apipdf-dl__toc a{display:block;padding:5px 0;text-decoration:none;font-weight:650}
.apipdf-dl__section{scroll-margin-top:25px;margin:0 0 34px;padding:30px;border:1px solid var(–bd);border-radius:14px;background:#fff}
.apipdf-dl__section–soft{background:var(–pp)}
.apipdf-dl__grid{display:grid;grid-template-columns:repeat(2,minmax(0,1fr));gap:16px}
.apipdf-dl__card{padding:20px;border:1px solid var(–bd);border-radius:11px;background:#fff}
.apipdf-dl__card p:last-child{margin-bottom:0}
.apipdf-dl__note,.apipdf-dl__warning,.apipdf-dl__identity{
margin:20px 0 0;padding:18px 20px;border-radius:10px
}
.apipdf-dl__note{background:var(–ok);border-left:4px solid var(–okb)}
.apipdf-dl__warning{background:var(–warn);border-left:4px solid var(–warnb)}
.apipdf-dl__identity{background:var(–ps);border-left:4px solid var(–p)}
.apipdf-dl__note p,.apipdf-dl__warning p,.apipdf-dl__identity p{margin:0}
.apipdf-dl__actions{display:flex;flex-wrap:wrap;gap:10px;margin-top:20px}
.apipdf-dl__btn{display:inline-flex;align-items:center;justify-content:center;min-height:44px;padding:10px 15px;border-radius:8px;text-decoration:none!important;font-size:14px;font-weight:800}
.apipdf-dl__btn–primary{background:var(–p);color:#fff!important;border:1px solid var(–p)}
.apipdf-dl__btn–secondary{background:#fff;color:var(–pd)!important;border:1px solid #cdbed7}
.apipdf-dl__facts{display:grid;grid-template-columns:repeat(4,minmax(0,1fr));gap:12px;margin-top:18px}
.apipdf-dl__fact{padding:18px;border:1px solid var(–bd);border-radius:10px;background:#fff}
.apipdf-dl__fact strong{display:block;font-size:22px;color:var(–p);line-height:1.1;margin-bottom:5px}
.apipdf-dl__fact span{font-size:13px;line-height:1.45;color:var(–m)}
.apipdf-dl__compare{overflow-x:auto}
.apipdf-dl table{width:100%;border-collapse:collapse;min-width:700px}
.apipdf-dl th,.apipdf-dl td{padding:13px 14px;border:1px solid var(–bd);vertical-align:top;text-align:left;font-size:14px;line-height:1.55}
.apipdf-dl th{background:var(–ps);color:var(–pd)}
.apipdf-dl details{border-top:1px solid var(–bd)}
.apipdf-dl details:first-of-type{border-top:0}
.apipdf-dl summary{padding:15px 0;cursor:pointer;font-weight:800;color:var(–t)}
.apipdf-dl details div{padding:0 0 14px}
.apipdf-dl__laws{margin:0;padding-left:21px}
.apipdf-dl__laws li{margin-bottom:11px}
.apipdf-dl__small{font-size:13px!important;color:var(–m)!important;line-height:1.6!important}
.apipdf-dl__footer{margin-top:28px;padding:18px 20px;background:#f6f5f7;border:1px solid var(–bd);border-radius:10px}
@media(max-width:760px){
.apipdf-dl{padding:10px 10px 50px}
.apipdf-dl__hero{padding:28px 21px}
.apipdf-dl h1{font-size:38px}
.apipdf-dl__lead{font-size:17px!important}
.apipdf-dl__toc-grid,.apipdf-dl__grid{grid-template-columns:1fr}
.apipdf-dl__facts{grid-template-columns:repeat(2,minmax(0,1fr))}
.apipdf-dl__section{padding:23px 18px}
.apipdf-dl p{text-align:left;hyphens:none}
}

Informações úteis

Direitos laborais e responsabilidades parentais

A proteção da parentalidade no trabalho abrange licenças, faltas, dispensas, horários, teletrabalho, proteção contra discriminação e outros direitos destinados a conciliar a atividade profissional com os cuidados prestados aos filhos. Estes direitos pertencem a progenitores e não terminam com a separação ou o divórcio.

Código do Trabalho
CITE
ACT
Segurança Social
Informação revista em julho de 2026

A proteção da parentalidade no trabalho

A Constituição e o Código do Trabalho reconhecem a maternidade e a paternidade como valores sociais relevantes e estabelecem direitos destinados a permitir a conciliação entre a vida profissional, pessoal e familiar.

A proteção da parentalidade não se limita ao período do nascimento. Abrange a gravidez, o parto, a adoção, os cuidados quotidianos, a doença dos filhos, a assistência a filhos com deficiência ou doença crónica, a organização do horário de trabalho e a proteção contra discriminação ou despedimento.

Estes direitos não pertencem apenas às trabalhadoras nem devem ser associados exclusivamente à maternidade. Sempre que a lei não reserve expressamente um direito à trabalhadora por razões ligadas à gravidez, ao parto ou à amamentação, os direitos parentais podem ser exercidos por qualquer dos progenitores ou por ambos, de acordo com os requisitos legais.

Licenças parentais

O Código do Trabalho prevê várias licenças relacionadas com o nascimento, a adoção e a assistência aos filhos. A proteção económica durante estes períodos depende do regime de Segurança Social aplicável e das condições de atribuição dos respetivos subsídios.

Licença parental inicial

Pode ser gozada por 120, 150 ou 180 dias, conforme a modalidade escolhida e a partilha entre os progenitores, sem prejuízo dos períodos legalmente reservados.

Períodos exclusivos

A lei prevê períodos exclusivos da progenitora e do progenitor, incluindo períodos de gozo obrigatório e outros direitos específicos associados ao nascimento.

Licença parental complementar

Depois da licença parental inicial, cada progenitor pode recorrer a modalidades complementares, incluindo licença, trabalho a tempo parcial ou combinações previstas na lei.

Adoção

Os adotantes beneficiam de direitos de licença e proteção equiparados aos direitos parentais, nos termos legalmente aplicáveis.

Assistência a filho

Depois de esgotada a licença parental complementar, pode existir direito a licença para assistência a filho, dentro dos limites definidos no Código do Trabalho.

Deficiência ou doença crónica

Existem direitos específicos de licença, redução do tempo de trabalho e faltas para assistência a filho com deficiência, doença crónica ou doença oncológica.

Faltas e dispensas para assistência à família

Assistência a filho menor de 12 anos

O/A trabalhador/a pode faltar até 30 dias por ano, ou durante todo o período de hospitalização, para assistência em caso de doença ou acidente de filho menor de 12 anos ou, independentemente da idade, de filho com deficiência ou doença crónica.

Assistência a filho com 12 ou mais anos

Existe direito a faltar até 15 dias por ano para assistência a filho com 12 ou mais anos. Sendo maior, o filho deve integrar o agregado familiar do/a trabalhador/a, nos termos legais.

Acompanhamento escolar

O/A trabalhador/a pode faltar até quatro horas, uma vez por trimestre, para se deslocar ao estabelecimento de ensino e conhecer a situação educativa do filho menor.

Consultas pré-natais

A trabalhadora grávida tem direito a dispensa para consultas pré-natais. O outro progenitor pode ter direito a acompanhar consultas dentro dos limites previstos na lei.

Amamentação e aleitação

A trabalhadora que amamenta tem direito a dispensa enquanto durar a amamentação. Na aleitação, o direito pode ser exercido por qualquer dos progenitores ou por ambos, de acordo com decisão conjunta e requisitos legais.

Assistência a neto

O Código do Trabalho prevê faltas específicas para assistência a neto em determinadas situações, incluindo o nascimento de neto filho de adolescente com menos de 16 anos.

Falta justificada não significa necessariamente falta paga pela entidade empregadora. Algumas ausências podem dar lugar a subsídio da Segurança Social, desde que se encontrem preenchidas as condições aplicáveis.

Horário flexível para trabalhador/a com responsabilidades parentais

O/A trabalhador/a com filho menor de 12 anos ou, independentemente da idade, filho com deficiência ou doença crónica que com ele viva em comunhão de mesa e habitação tem direito a trabalhar em regime de horário flexível. O direito pode ser exercido por qualquer dos progenitores ou por ambos.

O horário flexível permite ao/à trabalhador/a escolher, dentro de certos limites, as horas de início e de termo do período normal de trabalho diário. O horário é elaborado pela entidade empregadora e deve respeitar as regras do artigo 56.º do Código do Trabalho.

Horário flexível não significa escolher livremente qualquer horário. O pedido deve ser compatível com o conceito legal e com o período de funcionamento da entidade empregadora.

Trabalho a tempo parcial

O/A trabalhador/a com filho menor de 12 anos ou, independentemente da idade, filho com deficiência ou doença crónica que com ele viva em comunhão de mesa e habitação pode ter direito a trabalhar a tempo parcial, depois da licença parental complementar.

Salvo acordo diferente, o período normal de trabalho corresponde a metade do horário completo comparável. Pode ser prestado diariamente, de manhã ou de tarde, ou em três dias por semana, conforme o pedido e os requisitos do artigo 55.º.

Até 2 anosduração geral máxima
Até 3 anosquando se trate de terceiro filho ou mais
Até 4 anosno caso de filho com deficiência ou doença crónica
Sem penalizaçãona avaliação e progressão na carreira

Teletrabalho e responsabilidades familiares

O/A trabalhador/a com filho até aos 3 anos tem direito a exercer a atividade em regime de teletrabalho quando este seja compatível com as funções desempenhadas e a entidade empregadora disponha dos recursos e meios necessários.

O direito pode estender-se até aos 8 anos quando ambos os progenitores reúnem condições para trabalhar em teletrabalho e o exercem em períodos sucessivos de igual duração, dentro de um período de referência máximo de 12 meses, ou em famílias monoparentais e situações em que apenas um dos progenitores reúne comprovadamente essas condições.

O direito é igualmente reconhecido, independentemente da idade, relativamente a filho com deficiência, doença crónica ou doença oncológica que viva com o/a trabalhador/a em comunhão de mesa e habitação, desde que as funções sejam compatíveis e existam meios.

O teletrabalho não é automaticamente adequado a todas as funções. A compatibilidade da atividade e a existência de recursos são requisitos essenciais. Devem ainda ser observadas as regras sobre acordo escrito, equipamentos, despesas e organização do trabalho.

Trabalho suplementar, trabalho noturno e outros regimes

Trabalho suplementar

O/A trabalhador/a com filho de idade inferior a 12 meses não é obrigado/a a prestar trabalho suplementar. Existem ainda proteções específicas da trabalhadora grávida e durante a amamentação.

Trabalho noturno

A trabalhadora grávida, puérpera ou lactante pode ter direito a dispensa de trabalho noturno nos períodos e condições previstos no Código do Trabalho.

Adaptabilidade

A trabalhadora grávida, puérpera ou lactante encontra-se protegida relativamente a certos regimes de adaptabilidade. O/A trabalhador/a com filho menor de 3 anos pode ficar dispensado/a de adaptabilidade grupal se não der concordância escrita.

Banco de horas grupal

O/A trabalhador/a com filho menor de 3 anos não fica abrangido por banco de horas grupal se não manifestar, por escrito, a sua concordância.

Horário concentrado

Existem proteções específicas para trabalhadoras grávidas, puérperas ou lactantes e para situações em que a aleitação seja afetada.

Riscos específicos

Quando a atividade ou o posto de trabalho representem risco para a gravidez, o pós-parto ou a amamentação, a entidade empregadora deve adaptar as condições, atribuir outras tarefas ou dispensar a trabalhadora, conforme a lei.

Proteção no despedimento e na não renovação do contrato

O despedimento de trabalhadora grávida, puérpera ou lactante, bem como de trabalhador ou trabalhadora no gozo de licença parental, está sujeito a parecer prévio da Comissão para a Igualdade no Trabalho e no Emprego.

A falta de pedido do parecer prévio legalmente exigido pode determinar a ilicitude do despedimento. Nos contratos a termo, a entidade empregadora deve ainda comunicar à CITE, no prazo legal, o motivo da não renovação quando esteja em causa trabalhadora grávida, puérpera ou lactante ou trabalhador ou trabalhadora no gozo de licença parental.

O parecer prévio não significa que qualquer despedimento seja automaticamente proibido. Significa que a situação está sujeita a controlo reforçado para prevenir despedimentos discriminatórios ou contrários à proteção da parentalidade.

Discriminação e penalização profissional

O exercício de direitos relacionados com a parentalidade não pode justificar tratamento desfavorável. A entidade empregadora não pode penalizar o/a trabalhador/a por exercer a licença parental, horário flexível, trabalho a tempo parcial, faltas justificadas ou outros direitos previstos na lei.

Podem constituir indícios de discriminação, consoante o contexto, a exclusão de oportunidades, uma avaliação negativa sem fundamento objetivo, a alteração prejudicial de funções, o assédio, a recusa discriminatória de contratação, a não renovação do contrato ou a limitação da progressão profissional.

A conciliação entre trabalho e família não deve ser tratada como uma responsabilidade exclusivamente atribuída às mulheres. A concentração dos cuidados nas mulheres reforça desigualdades no emprego e limita a participação dos progenitores na vida dos filhos.

Como apresentar um pedido à entidade empregadora

Os pedidos relativos a horário flexível, trabalho a tempo parcial, teletrabalho ou outras formas de organização devem ser apresentados por escrito e conter a informação exigida para cada direito.

Identifique o direito

Indique claramente o regime pretendido e, quando possível, os artigos legais aplicáveis.

Respeite a antecedência

No horário flexível e no trabalho a tempo parcial, o pedido deve ser apresentado, em regra, com 30 dias de antecedência.

Indique a duração

Especifique o período durante o qual pretende exercer o direito, dentro dos limites legais.

Junte as declarações necessárias

Inclua as declarações e elementos exigidos, como a informação relativa à comunhão de mesa e habitação, quando aplicável.

Apresente uma proposta concreta

Explique a modalidade de organização pretendida e, sempre que possível, demonstre como pode ser conciliada com o funcionamento do serviço.

Guarde prova de entrega

Conserve o pedido, anexos, comprovativo de receção e todas as respostas posteriores.

O que acontece se a entidade empregadora pretender recusar?

No trabalho a tempo parcial e no horário flexível, a entidade empregadora apenas pode recusar o pedido com fundamento em exigências imperiosas do funcionamento da empresa ou serviço, ou na impossibilidade de substituir o/a trabalhador/a quando este/a seja indispensável.

A intenção de recusa deve ser comunicada por escrito e fundamentada. O/A trabalhador/a pode apresentar uma apreciação escrita dentro do prazo legal. O processo deve depois ser enviado à CITE para emissão de parecer prévio.

Uma resposta genérica não basta. Invocar apenas “necessidades do serviço”, “falta de pessoal” ou “incompatibilidade com a organização” sem demonstração concreta pode ser insuficiente para justificar a recusa.

CITE, ACT, Segurança Social e tribunais

Entidade Função principal Quando pode ser relevante
CITE Igualdade no trabalho, proteção da parentalidade e emissão de pareceres prévios. Recusa de horário flexível ou trabalho a tempo parcial, despedimento protegido, discriminação e informação jurídica.
ACT Fiscalização do cumprimento da legislação laboral no setor privado. Violação de direitos, horários, faltas, segurança e saúde, contraordenações e condições de trabalho.
Segurança Social Atribuição e pagamento de subsídios e prestações de parentalidade. Licença parental, assistência a filho, riscos específicos e outras prestações.
Tribunal do Trabalho Decisão judicial dos litígios laborais. Despedimento, discriminação, incumprimento contratual, reconhecimento de direitos e indemnizações.

Progenitores separados e responsabilidades laborais

A separação ou o divórcio não extinguem as responsabilidades parentais. O direito do trabalho não deve presumir que apenas o progenitor com quem a criança tem residência principal, ou apenas a progenitora, presta cuidados e necessita de conciliar o trabalho com a vida familiar.

Os tempos de permanência, a residência alternada, as deslocações entre casas, o acompanhamento escolar, as consultas de saúde e as necessidades quotidianas podem justificar pedidos de organização do trabalho por qualquer dos progenitores.

Para a APIPDF, a conciliação entre trabalho e família deve reconhecer a pluralidade das famílias e a corresponsabilidade parental. A legislação e as práticas laborais devem ser aplicadas sem partir do pressuposto de que os cuidados pertencem naturalmente às mulheres ou apenas ao progenitor residente.

Legislação e recursos principais

A legislação laboral está sujeita a alterações. Confirme sempre a versão vigente do Código do Trabalho e a informação atualizada da CITE e da Segurança Social.

Perguntas frequentes

Os dois progenitores têm os mesmos direitos?

Em muitos direitos, sim. Existem, porém, direitos exclusivos da trabalhadora relacionados com a gravidez, o parto e a amamentação, bem como períodos exclusivos de cada progenitor previstos na licença parental.

A entidade empregadora pode recusar horário flexível?

Pode manifestar intenção de recusa apenas com fundamento nas razões legalmente previstas. A recusa deve ser fundamentada e o processo remetido à CITE para parecer prévio.

Horário flexível significa que escolho qualquer horário?

Não. O/A trabalhador/a pode escolher, dentro de certos limites, as horas de início e termo. O horário é elaborado pela entidade empregadora e deve respeitar as regras do artigo 56.º e o período de funcionamento da entidade.

A separação ou o divórcio impedem o pedido de horário flexível?

Não. O direito não pertence apenas a casais que vivem juntos. Devem, porém, ser preenchidos os requisitos legais, incluindo a situação de comunhão de mesa e habitação quando exigida.

Posso pedir teletrabalho por ter um filho?

Em determinadas condições. O direito depende da idade e situação do filho, da compatibilidade das funções e da existência de recursos e meios por parte da entidade empregadora.

Posso faltar para ir à escola do meu filho?

O Código do Trabalho prevê uma falta justificada até quatro horas, uma vez por trimestre, para o/a trabalhador/a se deslocar ao estabelecimento de ensino e conhecer a situação educativa do filho menor.

A entidade empregadora pode penalizar-me por exercer estes direitos?

Não deve existir penalização na avaliação, progressão ou condições de trabalho por exercício legítimo de direitos parentais. Uma atuação desfavorável pode, consoante os factos, constituir discriminação.

Estes direitos aplicam-se à Administração Pública?

Muitos direitos de parentalidade do Código do Trabalho são aplicáveis aos/às trabalhadores/as em funções públicas, sem prejuízo das regras específicas da Lei Geral do Trabalho em Funções Públicas e dos regulamentos aplicáveis ao respetivo serviço.

Nota: esta página tem finalidade informativa e não substitui aconselhamento jurídico, consulta da legislação vigente ou contacto com a CITE, ACT, Segurança Social ou advogado. Informação revista em julho de 2026.

Horário flexível para pais e mães trabalhadores: direitos e como pedir

Posted on: Agosto 27th, 2024 by Ricardo Simoes No Comments


Direitos laborais · Parentalidade

Trabalhador com responsabilidades parentais e regime de horário flexível

O Código do Trabalho reconhece aos pais e mães com responsabilidades familiares o direito a solicitar um horário de trabalho que permita conciliar a atividade profissional com os cuidados aos filhos e filhas.


O horário flexível não é uma mera facilidade que a entidade empregadora pode conceder ou retirar livremente. É um direito previsto nos artigos 56.º e 57.º do Código do Trabalho, sujeito a requisitos próprios e a um procedimento específico quando a entidade empregadora pretende recusá-lo.

Em resumo: pode beneficiar deste regime o trabalhador ou trabalhadora com filho ou filha menor de 12 anos ou, independentemente da idade, com deficiência ou doença crónica, desde que viva com a criança em comunhão de mesa e habitação.O direito pode ser exercido por qualquer dos progenitores ou por ambos.

Quem tem direito a horário flexível?

Nos termos do artigo 56.º do Código do Trabalho, o direito existe quando o trabalhador ou trabalhadora tenha:

  • filho ou filha com menos de 12 anos;
  • ou filho ou filha com deficiência ou doença crónica, independentemente da idade;
  • e a criança viva com o trabalhador em comunhão de mesa e habitação.

A lei determina expressamente que o direito pode ser exercido por qualquer dos progenitores ou por ambos. Assim, não se trata de um direito reservado à mãe e também não depende, por princípio, de o outro progenitor não trabalhar ou estar impossibilitado de prestar cuidados.

O que significa trabalhar em horário flexível?

O Código do Trabalho define horário flexível como aquele em que o trabalhador pode escolher, dentro de determinados limites, as horas de início e de termo do seu período normal de trabalho diário.

O horário concreto continua a ser elaborado pela entidade empregadora, mas deve respeitar os limites decorrentes do pedido do trabalhador e as regras estabelecidas no artigo 56.º.

O regime deve prever períodos de presença obrigatória, períodos dentro dos quais pode ocorrer o início e o termo do trabalho e um intervalo de descanso que não pode exceder duas horas.

A lei permite ainda que, neste regime, sejam prestadas até seis horas consecutivas e até dez horas de trabalho num determinado dia, desde que seja cumprido o período normal de trabalho semanal em média num período de quatro semanas.

Horário flexível não significa trabalhar menos horas

O horário flexível respeita à organização do tempo de trabalho. Não corresponde, por si só, a uma redução do período normal de trabalho ou da remuneração.

O trabalhador pode pedir que não trabalhe aos fins de semana?

Esta questão foi durante vários anos objeto de decisões divergentes dos tribunais.

O Supremo Tribunal de Justiça veio entretanto afirmar que os artigos 56.º e 57.º do Código do Trabalho não excluem os dias de descanso semanal do regime de horário flexível. Assim, o trabalhador pode indicar no pedido a necessidade de os seus dias de descanso coincidirem, por exemplo, com sábado e domingo.

Supremo Tribunal de Justiça, Processo n.º 3425/19.4T8VLG.P1.S2, 2022

O STJ considerou que o trabalhador com responsabilidades familiares pode precisar, no pedido, quais os dias de descanso, incluindo sábado e domingo.


Consultar o acórdão

Supremo Tribunal de Justiça, Processo n.º 423/20.9T8BRR.L1.S1, 2022

O Tribunal voltou a concluir que o descanso semanal, incluindo sábado e domingo, pode integrar o pedido de flexibilidade.


Consultar o acórdão

Mas o trabalhador escolhe sozinho o horário?

Não exatamente. O trabalhador define as necessidades e a amplitude horária compatível com as suas responsabilidades familiares, mas a elaboração do horário continua juridicamente a competir ao empregador.

A jurisprudência não é totalmente uniforme quanto ao grau de precisão que pode constar do pedido. Há decisões que aceitam pedidos muito delimitados quando estes são necessários à conciliação familiar e outras que consideram que um horário absolutamente fixo e rígido deixa de corresponder ao conceito legal de horário flexível.

Na prática

É geralmente mais seguro formular o pedido indicando a amplitude dentro da qual o trabalho pode ser prestado e explicar concretamente por que motivo esses limites são necessários, em vez de apresentar apenas um horário fechado sem qualquer margem de organização.

Como pedir o horário flexível?

O pedido deve ser apresentado à entidade empregadora, por escrito, com pelo menos 30 dias de antecedência.

Deve incluir, pelo menos:

  • o prazo durante o qual se pretende beneficiar do regime;
  • declaração de que o filho ou filha vive com o trabalhador em comunhão de mesa e habitação;
  • a amplitude horária necessária para permitir a conciliação entre trabalho e responsabilidades familiares.

O que acontece depois do pedido?

Pedido do trabalhador. Deve ser apresentado por escrito, em regra com 30 dias de antecedência.

Resposta do empregador. Se pretender recusar, deve comunicar por escrito a intenção de recusa no prazo legal de 20 dias.

Pronúncia do trabalhador. Depois de receber a intenção de recusa, o trabalhador dispõe de cinco dias para apresentar a sua apreciação.

Envio para a CITE. Se mantiver a intenção de recusar, o empregador deve enviar o processo à Comissão para a Igualdade no Trabalho e no Emprego.

Parecer da CITE. A CITE analisa os fundamentos apresentados pela entidade empregadora e o pedido do trabalhador.

Se a CITE for desfavorável à recusa. O empregador apenas poderá recusar o pedido depois de obter uma decisão judicial que reconheça a existência de motivo justificativo.

Quando pode o empregador recusar?

A lei limita expressamente os fundamentos da recusa. A entidade empregadora só pode opor-se ao pedido com fundamento:

  • em exigências imperiosas do funcionamento da empresa ou serviço;
  • ou na impossibilidade de substituir o trabalhador quando este seja indispensável.

Não é suficiente afirmar genericamente que o pedido causa dificuldades na elaboração das escalas ou que outros trabalhadores também têm filhos. Os fundamentos devem ser concretizados e relacionados com o funcionamento efetivo da empresa ou serviço.

O papel da CITE é obrigatório em caso de intenção de recusa

Sempre que exista intenção de recusar, total ou parcialmente, um pedido enquadrado nos artigos 56.º e 57.º do Código do Trabalho, o procedimento legal exige a intervenção da CITE.

E se o empregador não responder ou não cumprir os prazos?

Este é um dos aspetos mais importantes do artigo 57.º.

Em determinadas situações de incumprimento do procedimento legal, considera-se que o empregador aceitou o pedido nos precisos termos apresentados pelo trabalhador.

Isto pode acontecer, nomeadamente, quando não é comunicada a intenção de recusa dentro do prazo legal ou quando, existindo intenção de recusa, o processo não é remetido à CITE no prazo previsto.

Por esse motivo, é importante conservar prova da data em que o pedido foi entregue ou recebido pela entidade empregadora.

Pais e mães separados: e se existir residência alternada?

A separação dos progenitores e a existência de residência alternada não eliminam, por si só, o direito ao horário flexível.

A prática recente da CITE contém vários casos em que trabalhadores e trabalhadoras com filhos em residência alternada solicitaram horários adaptados às semanas ou períodos em que as crianças se encontravam aos seus cuidados.

Nestes casos, a exigência legal de que o filho viva com o trabalhador em comunhão de mesa e habitação pode verificar-se durante os períodos de residência da criança com esse progenitor.

Residência alternada e corresponsabilidade parental

Em situações de residência alternada, o pedido pode ser construído em função do regime efetivamente estabelecido para a criança. Por exemplo, podem existir necessidades horárias distintas nas semanas em que o filho ou filha reside com o trabalhador e nas semanas em que reside com o outro progenitor.

Esta solução é coerente com a própria natureza da residência alternada: ambos os progenitores assumem diretamente os cuidados quotidianos durante os respetivos períodos de residência.

Em pareceres recentes, a CITE analisou expressamente pedidos deste tipo, incluindo pedidos com horários diferentes consoante a semana de residência da criança.

O outro progenitor também pode pedir horário flexível?

Sim. O artigo 56.º é explícito ao estabelecer que o direito pode ser exercido por qualquer dos progenitores ou por ambos.

A lei não estabelece uma prioridade automática da mãe sobre o pai, nem determina que apenas um deles possa beneficiar do regime.

O regime aplica-se aos trabalhadores da Administração Pública?

Sim. As normas do Código do Trabalho relativas à proteção da parentalidade são também aplicáveis aos trabalhadores com vínculo de emprego público, por remissão da Lei Geral do Trabalho em Funções Públicas.

Deve, contudo, distinguir-se este direito específico associado às responsabilidades familiares da modalidade geral de horário flexível existente na Administração Pública, que possui regras próprias.

O trabalhador pode ser prejudicado por pedir horário flexível?

Não. O artigo 56.º determina expressamente que o trabalhador que opte pelo regime de horário flexível não pode ser penalizado em matéria de avaliação e progressão na carreira.

Mais amplamente, o Código do Trabalho estabelece também o dever do empregador de proporcionar condições que favoreçam a conciliação entre atividade profissional e vida familiar e pessoal.

Modelo simples de pedido

Assunto: Pedido de horário flexível ao abrigo dos artigos 56.º e 57.º do Código do Trabalho

Exmos. Senhores,

Nos termos dos artigos 56.º e 57.º do Código do Trabalho, venho requerer a prestação de trabalho em regime de horário flexível, por ter responsabilidades familiares relativamente ao meu/minha filho/a [nome], nascido/a em [data], que comigo vive em comunhão de mesa e habitação.

Para assegurar a conciliação entre a minha atividade profissional e as responsabilidades familiares, necessito que o meu período de trabalho seja organizado dentro da seguinte amplitude: [indicar horário/períodos e, quando necessário, dias da semana].

Pretendo beneficiar deste regime a partir de [data] e até [data ou circunstância relevante].

[Quando exista residência alternada: indicar o regime de residência da criança e explicar quais os períodos em que permanece aos cuidados do requerente.]

Com os melhores cumprimentos,

[Nome]
[Data]

Jurisprudência relevante

STJ, Processo n.º 3582/19.0T8LSB.L1.S1, 2020

Reconhece que compete ao empregador elaborar o horário concreto, mas dentro da amplitude apresentada pelo trabalhador e respeitando o direito à conciliação familiar.


Consultar

STJ, Processo n.º 3425/19.4T8VLG.P1.S2, 2022

Admite que o pedido especifique os dias de descanso semanal, incluindo sábado e domingo.

STJ, Processo n.º 423/20.9T8BRR.L1.S1, 2022

Reafirma que a lei não exclui o descanso semanal do regime de flexibilidade de horário.

Tribunal da Relação de Lisboa, Processo n.º 3560/24.7T8ALM.L1-4, 2025

Confirma que o trabalhador pode incluir sábado e domingo como dias de descanso quando tal seja necessário para conciliar a atividade profissional com as responsabilidades familiares.


Consultar

Legislação e fontes oficiais

Última atualização: setembro de 2026.


Atualização da pensão de alimentos para 2024

Posted on: Janeiro 24th, 2024 by Ricardo Simoes No Comments

É comum nas sentenças que fixam a obrigação de pagamento de alimentos por parte de um progenitor, a determinação que esse valor será atualizado anualmente de acordo com os índices de inflação publicados pelo Instituto Nacional de Estatística. 

Assim sendo, o valor será automaticamente revisto a 1 de janeiro de cada ano.

Portanto, para o ano de 2023, foi publicado pelo Instituto Nacional de Estatística, a taxa de inflação de 4,4%, e pelo que, como exemplo, uma pensão de alimentos que se encontrava fixada no valor de €100,00 passa a fixar-se no valor de €104,40 em 2024.

RELATÓRIO DA RELATORA ESPECIAL SOBRE A VIOLÊNCIA CONTRA AS MULHERES E AS RAPARIGAS, SUAS CAUSAS E CONSEQUÊNCIAS, REEM ALSALEM

Posted on: Setembro 13th, 2023 by Ricardo Simoes No Comments

Esta página pretende centralizar todos os documentos e informações relativos ao Relatório da Relatora Especial sobre Violência contra as Mulheres e Raparigas, suas causa e consequências, da autoria de Reem Alsalem para o Conselho de Direitos Humanos da ONU

Estando convictos que só com informação e sensibilização para a questão dos conflitos parentais, em particular da Alienação Parental, é que podemos combater esta violência contra as crianças. Para tal, todos/as devem ter acesso ao máximo de informação e não apenas a parte dela, para formar o seu juízo. Nesse sentido, constam aqui o documento original do referido Relatório, bem como a análise pormenorizada (e crítica) ao mesmo, por parte do Parental Alienation Study Group e do Global Action for Research Integrity in Parental Alienation, entre outros documentos que entendemos relevantes de outras entidades.

É importante referir que até 54ª Sessão do Conselho de Direitos Humanos da ONU, realizada a 11 de setembro de 2023, não constou na agenda nenhuma votação deste Relatório.

Custody, violence against women and violence against children

Report of the Special Rapporteur on violence against women and girls, its causes and consequences, Reem Alsalem

(clique na imagem para fazer o download)

Download da versão em Francês, Português e Espanhol

An Analysis of the Report by the Special Rapporteur on Violence against Women and Girls, Its Causes and Consequences to the United Nations Human Rights Council

Download da versão em Espanhol

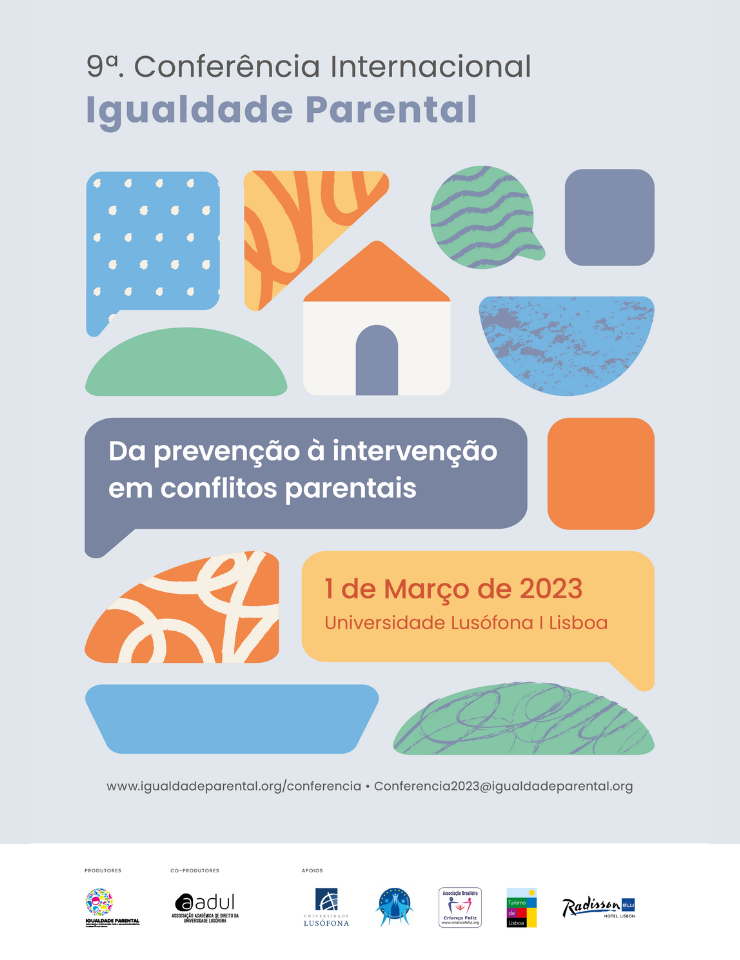
Conferência 2023

Posted on: Janeiro 14th, 2023 by Ricardo Simoes

Atualização de pensão de alimentos devido a menores para 2023

Posted on: Janeiro 12th, 2023 by Ricardo Simoes No Comments

É comum nas sentenças que fixam a obrigação de pagamento de alimentos por parte de um progenitor, a determinação que esse valor será actualizado anualmente de acordo com os

índices de inflação publicados pelo Instituto Nacional de Estatística. 

Assim sendo, o valor será automaticamente revisto a 1 de Janeiro de cada ano.

Assim sendo, para o ano de 2023, foi publicado pelo Instituto Nacional de Estatística, a taxa de inflação de 7,8%, e assim sendo, como exemplo uma pensão de alimentos que se encontrava fixada no valor de €100,00 passa a fixar-se no valor de €107,80.


PENSÃO DE ALIMENTOS E DESPESAS DE SAÚDE E EDUCAÇÃO – UMA ANÁLISE CRÍTICA

Posted on: Maio 29th, 2022 by Ricardo Simoes No Comments

1. NOÇÕES GERAIS


O tema que nos propomos abordar nesta Conferência consiste na análise crítica, na vertente fiscal, das despesas de saúde e educação em sede de acordos sobre pensão de alimentos.

O poder paternal compreende a obrigação de prestar alimentos (cfr.artºs.1874, nº.2, e 1878, nº.1, do C.Civil).

A obrigação geral e legal de alimentos, que pretende assegurar um nível de vida minimamente digno ao alimentando, decorre do comando constitucional que reconhece o direito à vida e o direito a viver com dignidade ou a dispor de condições de subsistência minimamente dignas (cfr.artº.24, nº.1, da Constituição da República Portuguesa – C.R.P.; J. J. Gomes Canotilho e Vital Moreira, Constituição da República Portuguesa anotada, 4ª. Edição, 1º. Volume, Coimbra Editora, 2007, pág.446 e seg.).

É inerente às responsabilidades parentais o dever de prover ao sustento do filho menor, o que, além de constituir imperativo constitucional por força do que dispõe o artº. 36, nº.5,([1])da C.R.P., normativo da lei fundamental que consagra o princípio constitucional da atribuição aos pais do poder/dever de educação dos filhos (cfr.artº.27, nº.2, da Convenção sobre os Direitos da Criança, aprovada pela Resolução da Assembleia da República nº.20/90, de 12/9/1990, e ratificada pelo Decreto do Presidente da República nº.49/90, de 12/9/1990; Francisco Pereira Coelho e Guilherme de Oliveira, Curso de Direito da Família, 2ª. edição, Coimbra Editora, 2001, I volume, pág.148 e seg.), decorre também da lei civil, atento o disposto nos artºs.1878, nº.1, e 2009, nº.1, al.c), ambos do C.Civil.

A natureza constitucional da obrigação de prestação de alimentos encontra expressão ordinária, quer ao nível da citada tutela cível (artºs.1878, nº.1, e 2009, nº.1, al.c), ambos do C.Civil), quer ao nível da tutela penal, pois a violação do cumprimento daquela obrigação, em certas circunstâncias, tipifica um tipo legal de crime previsto no artº.250, do C.Penal.([2])

Deste modo, o conceito de alimentos é normativo e tem a amplitude estabelecida no artº.2003, do C.Civil, devendo o vocábulo “sustento” ser entendido em sentido amplo de modo a abranger tudo o que seja necessário à satisfação de todas as necessidades da vida quotidiana do menor. Os alimentos devem visualizar-se como obrigações de prestação de coisa ou de facto, que visam satisfazer o sustento, a habitação, o vestuário e bem assim, se o alimentando for menor, a sua instrução e educação (cfr.J. P. Remédio Marques, Algumas Notas Sobre Alimentos Devidos a Menores “Versus” o Dever de Assistência dos Pais para com os Filhos, Coimbra Editora, 2000, pág.30 e seg.).

No conceito de alimentos, integram-se não só os deveres de carácter patrimonial (alimentação, habitação, vestuário), mas também os de natureza pessoal (educação, assistência, convívio).

A obrigação de alimentos a menor tem a sua génese numa específica relação familiar que é a relação de filiação biológica (ou a adopção) e, pese embora, fundar-se também na solidariedade familiar, deriva, essencialmente, do dever dos pais sustentarem os filhos menores e, em certas circunstâncias, com iremos ver, os maiores também. Vigorando as responsabilidades parentais o dever de alimentos impende sobre os pais, nos termos dos artºs.1878, 1880 e 1885, todos do C.Civil.

A obrigação de alimentos legal é de interesse e ordem pública, de carácter indisponível, irrenunciável, impenhorável, não susceptível de compensação, imprescritível e tem natureza “intuitu personae” (cfr.artºs.298, nº.1, e 2008, do C.Civil).

Por sua vez, o credor de alimentos goza de hipoteca legal sobre os bens do devedor obrigado, nos termos do artº.705, al.d), do C.Civil, e o crédito de alimentos, relativo aos últimos seis meses, goza ainda de privilégio mobiliário geral, de acordo com o preceituado no artº.737, nº.1, al.c), do mesmo diploma.

Acresce, que a obrigação de contribuir para o sustento, saúde, manutenção, educação e segurança dos filhos, não se reduz necessariamente no conceito de poderes-deveres parentais, uma vez que, mesmo no caso de inibição ou restrição do exercício das responsabilidade parentais, os progenitores continuam obrigados a prestar alimentos aos filhos menores (cfr.artº.1917, do C.Civil).

Na constância da vida conjugal, a obrigação de alimentos dilui-se no conteúdo das responsabilidades parentais([3]) e no dever de assistência, sendo que, segundo este, cada um dos cônjuges deve contribuir, recíproca e proporcionalmente, para os encargos da vida familiar (cfr.artºs.1675, nº.1, e 1676, nº.1, do C.Civil; Antunes Varela, Direito da Família, Livraria Petrony, 1987, pág.337 e seg.).

Durante o casamento, o exercício das responsabilidades parentais pertence a ambos os cônjuges, o que significa que os pais exercem as responsabilidades parentais, em regra, de comum acordo (cfr.artº.1901, nºs.1 e 2, do C.Civil).

O mesmo acontece na situação em que há filiação estabelecida em relação a ambos os progenitores que vivam em condições análogas às dos cônjuges (cfr.artº.1911, nº.1, do C.Civil) e, ainda, nos casos em que há filiação estabelecida quanto a ambos os progenitores que não vivam em condições análogas às do cônjuges, mas que exerçam de comum acordo as responsabilidades parentais (cfr.artº.1912, nº.2, do C.Civil).

Já perante uma situação de dissociação familiar e independentemente do tipo de união anterior entre os progenitores, o exercício conjunto([4]) das responsabilidades parentais quanto às questões de particular importância da vida do filho, constitui o regime regra previsto nos artºs.1901, 1906, nº.1, 1911 e 1912, todos do C.Civil.

Da regulação das responsabilidades parentais e da consequente obrigação de alimentos a menores, só podemos falar, em bom rigor, quando esteja estabelecida a filiação biológica, ou a adopção, e tenha ocorrido o divórcio, separação judicial de pessoas e bens, declaração de nulidade ou anulação de casamento, separação de facto, dissolução da união de facto dos progenitores ou, ainda, quando há filiação estabelecida quanto a ambos progenitores que não vivam em condições análogas às dos cônjuges e não exerçam em comum as responsabilidades parentais, sendo que, nestes casos as responsabilidades parentais podem ser reguladas por duas formas.

A primeira consiste no acordo de ambos os progenitores sujeito a homologação pelo Tribunal. Para que o acordo dos progenitores, quanto ao exercício das responsabilidades parentais, seja homologado pelo Tribunal é necessário que o mesmo defenda e acautele os interesses do menor. Nesta concomitância, tal acordo deve prever não só o “quantum” dos alimentos devidos ao menor e a forma de os prestar – se um acordo não previr qualquer referência à prestação alimentar a dar pelo progenitor não guardião não deve ser homologado – mas também fixar o modo de exercício das responsabilidades parentais, fixar a residência do menor ou guarda, alternada ou conjunta, o regime de visitas, o regime das férias escolares e épocas festivas e a administração do seu património, se for o caso, tudo conforme prevê o artº.34, do Regime Geral do Processo Tutelar Cível([5]).

Frustradas as tentativas de regulação do exercício das responsabilidades parentais por acordo, solução desejável sob todos os pontos de vista, ter-se-á de proceder à regulação das responsabilidades parentais (nomeadamente, no que se refere à fixação dos alimentos devidos a menores) através do recurso à acção judicial prevista nos artºs.45 e seguintes do Regime Geral do Processo Tutelar Cível, sendo esta a segunda forma de regular o exercício das responsabilidades parentais.

Relativamente à medida dos alimentos, dispõe o artº.2004, nº.1, do C.Civil, que os alimentos serão proporcionais aos meios daquele que houver de prestá-los e à necessidade daquele que houver de recebê-los. Quando os progenitores (aqueles que não ficam com a guarda do menor) não cumprem a sua função voluntariamente, cabe aos Tribunais fixar o “quantum” de alimentos a pagar. Sendo que, este quantitativo há-de ter em conta todos os critérios legais, decorrentes dos artºs.2003 e seguintes do C.Civil, como sejam as necessidades do menor, as possibilidades deste de prover à sua subsistência e as capacidades dos pais – ambos os pais. A prestação de alimentos constitui, simultaneamente, uma obrigação do progenitor e um direito subjectivo do filho menor, com vista à sua manutenção e desenvolvimento, pelo que a determinação do seu quantitativo deve ser de molde a assegurar o indispensável à subsistência do menor, sendo este um imperativo ético e social inalienável (cfr.Pires de Lima e Antunes Varela, Código Civil Anotado, Coimbra Editora, Volume V, 1995, pág.580 e seg.)

Na determinação do quantitativo da prestação de alimentos, há que ter em conta não só o custo médio normal e geral da subsistência de qualquer menor, mas também as circunstâncias especiais do concreto menor em causa, designadamente, a sua idade, o sexo, o estado de saúde, o seu nível de vida antes da dissociação familiar, tal como o nível sócio-económico dos próprios pais. O critério dos “meios do obrigado” para fixação da prestação de alimentos, previsto no artº.2004, nº.1, do C.Civil, consiste apenas num dos aspectos a considerar a par das necessidades do alimentando, sendo que tal fixação deve obedecer sempre ao superior interesse do menor.

A fixação de pensão de alimentos a menores pode implicar sacrifícios por parte do progenitor a quem aquele não foi confiado, visto que, se este concebeu o filho está obrigado legalmente ao seu sustento e manutenção (cfr.J. P. Remédio Marques, ob.cit., pág.179 e seg.).

Por último, refira-se que o princípio constitucional da igualdade jurídica dos progenitores (cfr.artº.36, nº.3, da C.R.P.), criou a obrigação de ambos contribuírem para o sustento dos filhos, proporcionalmente aos seus rendimentos e proventos, pelo que, as contribuições dos progenitores para os alimentos dos filhos menores não têm, necessariamente, de ser iguais, antes dependem dos meios e possibilidades de cada um([6]).

Ainda de acordo com a lei civil, se no momento em que atingir a maioridade ou for emancipado o filho não houver completado a sua formação profissional manter-se-á a obrigação de alimentos na medida em que seja razoável exigir aos pais o seu cumprimento e pelo tempo normal­mente requerido para que aquela formação se complete (cfr.artº.1880, do C.Civil).

Dado que os pais são responsáveis, como se aludiu, pelo crescimento e desenvolvimento dos filhos, velando pela sua educação (cfr.artº.1878, nº.1, do C.Civil), bem se compreende que a obrigação de alimentos não deva extinguir-se, de modo abrupto, quando os filhos completam 18 anos, para mais quando se verificou o abaixamento da idade em que se atingiu a maioridade (cfr.artº.130, do C.Civil, na redacção resultante do dec.lei 496/77, de 25/11; anteriormente a maioridade atingia-se aos 21 anos; Pires de Lima e Antunes Varela, Código Civil Anotado, Coimbra Editora, Volume I, 3ª. Edição, 1982, pág.141) e se alargou o período de escolaridade. Com base nestes pressupostos, pode prolongar-se para além do termo da menoridade a obrigação de alimentos, por forma a que o filho complete a sua formação profissional e desde que seja razoável exigir dos pais a continuação dessas despesas. Os pressupostos da atribuição/reconhecimento deste direito a alimentos podem revestir carácter objectivo e subjectivo, de forma a densificar a cláusula de razoabilidade consagrada no citado artº.1880, do C.Civil (v.g.possibilidades económicas do jovem maior; recursos dos progenitores; aproveitamento escolar do jovem maior; etc.; J. P. Remédio Marques, ob.cit., pág.257 e seg.).


2. VERTENTE FISCAL


Não definindo a lei tributária o conceito de pensão de alimentos, deve valer aqui a noção civilística acima escalpelizada, tudo conforme se retira das regras de interpretação das normas fiscais, quando se empreguem termos próprios de outros ramos de direito (cfr.artº.11, nº.2, da Lei Geral Tributária, aprovada pelo dec.lei 398/98, de 17/12; ac.T.C.A.Sul-2ª.Secção, 30/10/2012, proc.5803/12; José Guilherme Xavier de Basto, IRS: Incidência Real e Determinação dos Rendimentos Líquidos, Coimbra Editora, 2007, pág.473).

Na construção do conceito de rendimento tributário o C.I.R.S. adopta a concepção de rendimento-acréscimo, segundo a qual a base de incidência deste tributo abrange todo o aumento do poder aquisitivo do contribuinte, incluindo nela, de um modo geral, as receitas irregulares e ganhos fortuitos, os quais também devem ser considerados manifestações de capacidade contributiva (cfr.nº.5 do preâmbulo do C.I.R.S.; Paulo de Pitta e Cunha, A Fiscalidade dos Anos 90, O Novo Sistema de Tributação do Rendimento, Almedina, 1996, pág.20; José Guilherme Xavier de Basto, ob.cit., pág.379).

A tributação do rendimento das pessoas singulares há-de, de acordo com a Constituição (cfr.artºs.67, nº.2, al.f), e 104, nº.1, da C.R.P.), fazer-se através de um imposto único, progressivo e que faça relevar os rendimentos e as despesas e encargos da unidade tributária que constitui o agregado familiar (pessoalidade do imposto), para este efeito formado por cônjuges/unidos de facto e dependentes (cfr.artº.13, nº.4, doC.I.R.S.; Américo Fernando Brás Carlos, Impostos, Teoria Geral, Almedina, 2006, pág.144 e seg.).

A consagração do agregado familiar, enquanto unidade tributária, dá conta da opção do legislador tomada a favor da tributação conjunta dos cônjuges/unidos de facto e dos restantes elementos do mesmo agregado familiar, em desfavor da tributação separada de cada um dos indivíduos titulares de rendimentos, apesar da tributação separada ter sido instituída como regra com a reforma do I.R.S. operada pela Lei 82-E/2014, de 31/12, a qual entrou em vigor em 2015 (cfr.artºs.13, nº.2, e 59, nº.1, do C.I.R.S., na versão da citada Lei 82-E/2014, de 31/12).

Para o mencionado ano de 2015, podem ser deduzidos à colecta([7]) do I.R.S. os valores suportados por qualquer membro do agregado familiar a título de despesas de saúde que respeitem a prestações de serviços e aquisições de bens isentas de I.V.A. ou tributadas à taxa reduzida, bem como despesas de saúde tributadas à taxa normal, desde que justificadas por receita médica. Podem ainda ser deduzidos, a título de despesas de saúde, os prémios de seguros de saúde ou contribuições pagas a associações mutualistas ou a instituições sem fins lucrativos que tenham por objeto a prestação de cuidados de saúde que, em qualquer dos casos, cubram exclusivamente os riscos de saúde relativamente aos elementos do agregado familiar (cfr.artºs.78, nº.1, al.c), e 78-C, do C.I.R.S.).

Esta dedução à colecta tem como termo um montante correspondente a 15 % do valor suportado a título de despesas de saúde por qualquer membro do agregado familiar, mais sendo o limite global monetário de € 1.000,00 (cfr.artº.78-C, nº.1, do C.I.R.S.).

No que se refere a despesas de educação e formação a dedução à colecta do I.R.S. abrange os valores suportados por qualquer membro do agregado familiar que respeitem a prestações de serviços e aquisições de bens (isentas de I.V.A. ou tributadas à taxa reduzida) nos seguintes sectores de actividade (cfr.artºs.78, nº.1, al.d) e 78-D, do C.I.R.S.):

1) Secção P, classe 85 – Educação;

2) Secção G, classe 47610 – Comércio a retalho de livros, em estabelecimentos especializados;

3) secção G, classe 88910 – actividades de cuidados para crianças, sem alojamento (v.g.despesas com creches e jardins de infância);

4) despesas de educação constantes de facturas ou facturas-recibo emitidas pelos seguintes profissionais (previstos no artº.151, do C.I.R.S., preceito que remete para a tabela de actividades económicas aprovada pela portaria 1011/2001, de 21/8) e que são válidas para efeitos das deduções à coleta:

a. 8010 Explicadores;

b. 8011 Formadores;

c. 8012 Professores;

Esta dedução à colecta tem como termo um montante correspondente a 30% do valor suportado a título de despesas de formação e educação por qualquer membro do agregado familiar, com o limite global de € 800,00 (cfr.artºs.78, nº.1, al.d) e 78-D, nº.1, do C.I.R.S.).

Passamos, agora, ao exame do enquadramento fiscal, em sede de I.R.S., para os progenitores divorciados, separados judicialmente de pessoas e bens, separados de facto ou com dissolução da união de facto, no que se refere à pensão de alimentos e à dedução de despesas de saúde e de educação e formação. Em particular que obrigações cabem a quem recebe a pensão e, em simultâneo, que direitos assistem ao sujeito passivo que cumpre a obrigação do pagamento da pensão.

No âmbito fiscal terá sempre de se atender ao que foi acordado judicialmente ou homologado nos termos da lei civil.

Face ao disposto nos artºs.78, nº.1, al.f), e 83-A, do C.I.R.S., são dedutíveis à colecta do I.R.S. 20% dos montantes comprovadamente suportados e não reembolsados relativos a pensões de alimentos devidas por quem as paga.

Quem puder beneficiar do abatimento da pensão de alimentos, além do título que comprove a fonte da obrigação, sentença ou acordo, deverá comprovar o pagamento efectivo das prestações devidas o que, em regra, é feito mediante recibo de quitação emitido em nome dos titulares do respectivo direito (menor e rogenitor que tem a sua guarda).

Para que os montantes pagos sejam relevantes são impostos três requisitos:

1-Que se trate de despesas comprovadamente suportadas e não reembolsadas respeitantes aos encargos com pensões de alimentos a que o sujeito passivo esteja obrigado por sentença judicial ou por acordo homologado nos termos da lei civil, conforme já mencionado;

2-Que o beneficiário da pensão não integre o agregado familiar do obrigado à pensão;

3-Que relativamente ao beneficiário da pensão não estejam previstas, na esfera do obrigado à prestação, outras deduções à colecta nos termos do artº.78, do C.I.R.S., como por exemplo, despesas de saúde e educação (cfr.artº.83-A, do C.I.R.S.).

As pensões de alimentos, por norma, têm duas componentes:

1-Montantes pecuniários estipulados;

2-Comparticipação no pagamento de despesas de saúde, educação, etc.

Numa situação de guarda conjunta, em que os menores dependentes ficam a cargo de ambos os pais, a generalidade das deduções à coleta são feitas em 50% por cada um dos progenitores. Por outro lado, neste caso de guarda partilhada, não existe, para efeitos fiscais, valor de pensão de alimentos, uma vez que ambos os progenitores dividem as responsabilidades e despesas. As facturas das despesas de saúde, educação, etc., devem conter a identificação dos dependentes beneficiários das despesas e não a identificação dos progenitores.

Já numa situação de guarda única, os dependentes filhos de pais divorciados ou separados (e ainda os progenitores não casados que não partilhem a guarda conjunta dos filhos) só podem fazer parte de um agregado familiar. Quem tem o poder paternal pode deduzir à colecta as despesas de saúde e de educação dos filhos dependentes, desde que as mesmas estejam devidamente identificadas na factura/recibo correspondente. Estes dependentes devem ser reconhecidos como tal na declaração modelo 3 do I.R.S., pelo progenitor que tem a guarda do menor.

No caso do progenitor que não tem a custódia do filho, apenas poderá beneficiar da dedução à colecta das importâncias respeitantes a pensões de alimentos decretadas por sentença judicial ou resultantes de acordo homologado nos termos civis.

A título de exemplo, pressupondo que o filho dependente está sob guarda da mãe e o pai paga em dinheiro € 2.000,00 e despesas com o colégio do filho no valor de € 400,00 (valor total de € 2.400,00 fixado em pensão de alimentos definida por uma sentença judicial).

1ª. hipótese – O pai paga directamente o colégio (€ 400,00) e o valor da pensão (€ 2.000,00) é entregue à mãe.

Neste caso o pai poderá deduzir o valor despendido a título de pensão de alimentos (€ 2.400,00), valor este constituído pelo montante pago em dinheiro adicionado da despesa incorrida com o colégio do filho. Ou seja, o pai pode deduzir os montantes que lhe competem a si pagar, não como despesas de educação, mas sim como pensão de alimentos. Por sua vez, a mãe deve passar uma declaração ao ex-cônjuge relativamente à pensão de alimentos recebida e declarar no seu Mod. 3 o valor recebido € 2.000,00 pelo qual será tributada. 

2ª. hipótese – A mãe paga o colégio (€ 400,00) e depois é reembolsada pelo pai, ou seja, recebe do mesmo o total de € 2.400,00.

Enquanto neste caso o pai continuará a poder deduzir € 2.400,00, a título de pensão de alimentos, a mãe será tributada pelo valor de € 2.400,00, valor que recebeu do ex-cônjuge, podendo declarar como despesas de educação o valor de € 400,00. No entanto, este valor representa uma dedução de € 120,00 ao valor da colecta apurada (30% do valor pago ao colégio que é o limite previsto para as despesas de educação). A diferença entre ambos cenários é que embora num deles não haja dedução na colecta do valor pago ao colégio o rendimento declarado é maior o que resultará numa taxa de tributação superior.

Passemos aos casos em que os filhos atingem a maioridade. Nestes a pensão de alimentos só pode ser abatida ao rendimento ou deduzida à colecta do progenitor caso o beneficiário da mesma (filho) cumpra dois requisitos cumulativamente (cfr.artºs.13, nº.5, al.b), e 83-A, nº.2, do C.I.R.S.; ac.T.C.A.Sul-2ª.Secção, 19/2/2015, proc.8315/14):

1-Não ter mais de 25 anos;

2-Não auferir anualmente rendimentos superiores à remuneração mínima mensal garantida.

Também neste caso, é necessário que a obrigação de pagamento da pensão de alimentos decorra de sentença judicial ou acordo homologado nos termos da lei civil, já fora do processo de regulação do exercício do poder paternal, pelo que deverá o maior dependente requerer a prestação de alimentos ao progenitor num novo processo judicial (cfr.artº.1880, do C.Civil; processo especial previsto no artº.989, do C.P.Civil, normativo alterado pela recente Lei 122/2015, de 1/9).


3. ANÁLISE CRÍTICA


Recuperamos aqui as características constitucionais da tributação do rendimento das pessoas singulares (cfr.artºs.67, nº.2, al.f), e 104, nº.1, da C.R.P.), supra identificadas, a unidade, progressividade e pessoalidade do I.R.S., características estas que constituem instrumentos activos escolhidos pelo legislador constitucional para alcançar a sua concepção de igualdade tributária, aqui sob a forma de diminuição das desigualdades (cfr. José Casalta Nabais, Direito Fiscal, 4ª. Edição, Almedina, 2006, pág.158 e seg.).

Especificamente, da pessoalidade do I.R.S. decorre a obrigação de que a tributação resulte, não apenas do rendimento auferido, mas também de diferentes aspectos da esfera pessoal de cada um, designadamente, aspectos de natureza familiar ou de estado civil do sujeito passivo, falando a doutrina na existência de uma discriminação fiscal positiva em favor da família (cfr.Américo Fernando Brás Carlos, ob.cit., pág.115 e seg.; J. J. Gomes Canotilho e Vital Moreira, ob.cit., I volume, pág.859).

Entroncam estas considerações na referência constitucional da necessidade do legislador ordinário levar em consideração os rendimentos do agregado familiar. Ora, pondo de lado a polémica relativa à fórmula de tributação, separada ou conjunta (cfr.artºs.13, nº.2, e 59, nº.1, do C.I.R.S., na versão da citada Lei 82-E/2014, de 31/12), consideramos de relevar a questão do quociente familiar, o qual vai incidir sobre o rendimento colectável, apurado depois de efectuadas as deduções específicas([8]).

Este quociente familiar foi introduzido no I.R.S. com a mencionada reforma operada pela Lei 82-E/2014, de 31/12 (cfr.artº.69, do C.I.R.S.), o qual atribui a cada filho um determinado coeficiente (aliás, baixo: apenas 0,3%) na determinação do rendimento colectável da família.

Com a publicação do O.E. de 2016 (Lei 7-A/2016, de 30/3), o citado mecanismo do quociente familiar voltou a desaparecer do C.I.R.S., sendo substituído pelo mecanismo da dedução à colecta de um montante fixo por cada dependente existente no agregado familiar (€600,00 – cfr.artº.78-A, nº.1, do C.I.R.S.).

A opção por uma das soluções identificadas cai no âmbito da filosofia política.

Num caso (quociente familiar) o rendimento é considerado em função do agregado familiar e protegido na sua formação, solução que se nos afigura mais de acordo com os princípios constitucionais vigentes na tributação do rendimento das pessoas singulares e supra identificados. Por sua vez, a solução de dedução à colecta de um montante fixo por cada dependente, a qual fica conexa com o arbítrio da aprovação de cada orçamento de estado, não nos parece proteger da forma constitucionalmente devida o agregado familiar, núcleo central de qualquer sociedade.

Abordemos, agora, outro tema polémico resultante da última reforma do I.R.S.

As novas regras de dedução de despesas com as refeições e com o transporte escolar, que entraram em vigor em 2015 e que agora se aplicam pelaprimeira vez no I.R.S., são discriminatórias para as famílias (posição tomada pelo Provedor de Justiça em ofício enviado ao Secretário de Estado dos Assuntos Fiscais e a que faz referência a Agência Lusa no pretérito dia 4 de Maio de 2016).

Em causa estão os custos com refeições e transportes escolares e a possibilidade de os mesmos serem ou não deduzidos ao I.R.S., como despesas de educação. Isto porque, com a reforma do I.R.S. e conforme mencionado supra, a A. Fiscal passou a aceitar apenas como dedução de despesas de educação as que tenham I.V.A. à taxa reduzida ou estejam isentas e aquelas cujas facturas sejam emitidas por entidades que tenham o CAE (Código de Actividade Económica) da área da educação.

Ora, há estabelecimentos de ensino público onde as refeições escolares são processadas por empresas externas, ainda que contratadas pela autarquia. São essas empresas que, nas escolas, facturam os valores das refeições directamente com os pais e, quando o fazem, o CAE que vai na factura é o do sector de restauração e o I.V.A.

liquidado é à taxa de 23%. Essas facturas são depois comunicadas mensalmente ao Fisco e aparecem nas páginas do e-factura dos pais ou dos alunos – dependendo

do número de contribuinte que foi fornecido, mas não são aceites como despesas de educação.

Já em relação às escolas privadas, a questão não se coloca, visto que as mensalidades incluem, normalmente, todos os custos relacionados com cada criança – aulas, refeições, o transporte, se for o caso, material escolar ou actividades extracurriculares, como ginástica ou música, entre outros. Com tudo incluído na mensalidade e tendo as escolas, como é óbvio, o CAE de educação e I.V.A. à taxa reduzida de 6%, as facturas enviadas para as Finanças (e-factura) são logo incluídas no conjunto das deduções em educação.

O actual Governo diz-se consciente dos constrangimentos gerados pela redacção da norma relativa a despesas de educação, que resulta da revisão do I.R.S. realizada pela citada Lei 82-E/2014, de 31/12 (cfr.artº.78-D, do C.I.R.S.).

Salvo melhor opinião, consideramos que a solução desta discriminação entre famílias deve ser legislativa, ou seja, que implica a alteração do Código do I.R.S. Terminamos aqui a exposição, cientes de que foi este o contributo possível para esta Conferência, até devido às necessárias limitações temporais que nos condicionaram, mais esperando que o tema desenvolvido tenha prendido a atenção dos presentes.


Santarém,

1 de Junho de 2016

O Juiz Desembargador da Secção de Contencioso Tributário do T.C.A. Sul

Joaquim Manuel Charneca Condesso

(comunicação apresentada na V Conferência Internacional “Igualdade Parental Séc. XXI” em Santarém, 2016)

Bibliografia

– Basto, José Guilherme Xavier de, IRS: Incidência Real e Determinação dos Rendimentos Líquidos, Coimbra Editora, 2007.

– Canotilho, J. J. Gomes, e Moreira, Vital, Constituição da República Portuguesa anotada, 4ª. Edição, 1º. Volume, Coimbra Editora, 2007.

-Carlos, Américo Fernando Brás, Impostos, Teoria Geral, Almedina, 2006.

– Coelho, Francisco Pereira, e Oliveira, Guilherme de, Curso de Direito da Família, 2ª. edição, Coimbra Editora, 2001.

– Cunha, Paulo de Pitta e, A Fiscalidade dos Anos 90, O Novo Sistema de Tributação do Rendimento, Almedina,1996.

– Lima, Pires de, e Varela, Antunes, Código Civil Anotado, Coimbra Editora, Volume I, 3ª. Edição, 1982.

– Lima, Pires de, e Varela, Antunes, Código Civil Anotado, Coimbra Editora, Volume V, 1995.

– Marques, J. P. Remédio, Algumas Notas Sobre Alimentos Devidos a Menores “Versus” o Dever de Assistência dos Pais para com os Filhos, Coimbra Editora, 2000.

– Nabais, José Casalta, Direito Fiscal, 4ª. Edição, Almedina, 2006.

– Sottomayor, Maria Clara Pereira de Sousa de Santiago, Exercício do poder paternal relativamente à pessoa do filho após o divórcio ou a separação judicial de pessoas e bens, Universidade Católica Portuguesa Editora, 1995.

– Varela, Antunes, Direito da Família, Livraria Petrony, 1987.


(este texto foi escrito ao abrigo das regras da antiga grafia).

———————

[1] (“Os pais têm o direito e o dever de educação e manutenção dos filhos”) 

[2] (crime semi-público de violação da obrigação de alimentos).

[3] (Com a entrada em vigor da Lei 61/2008, de 31/10, o termo “poder paternal” foi substituído por outro conceito mais expressivo: “responsabilidades parentais”).

[4] (sobre a noção de guarda do menor e destrinça entre a guarda única ou conjunta do mesmo vide, Maria Clara Pereira de Sousa de Santiago Sottomayor, Exercício do poder paternal relativamente à pessoa do filho após o divórcio ou a separação judicial de pessoas e bens, Universidade Católica Portuguesa Editora, 1995, pág.15

e seg.).

[5] (aprovado pela Lei 141/2015, de 8/9).

[6] (Se acordada ou fixada judicialmente, a prestação de alimentos não for cumprida voluntariamente pelo obrigado e não o puder ser, neste contexto surge o Fundo de Garantia de Alimentos Devidos a Menores, criado pela Lei 75/98, de 19/11, diploma que consagrou um mecanismo de garantia de alimentos devidos a menores a suportar pelo Estado).

[7] (a colecta consiste no montante que resulta da aplicação da taxa de imposto ao rendimento colectável, isto é, o rendimento que existe depois de efectuadas as

deduções específicas aos rendimento total bruto – cfr.artº.78, do C.I.R.S.).

[8] (as deduções específicas consubstanciam abatimentos ao rendimento bruto, das mesmas sendo exemplo os descontos para a segurança social).
Atualização das Pensões de Alimentos para 2022

Posted on: Fevereiro 8th, 2022 by Ricardo Simoes No Comments

É comum nas sentenças que fixam a obrigação de pagamento de alimentos por parte de um progenitor, a determinação que esse valor será atualizado anualmente segundo os índices de inflação publicados pelo Instituto Nacional de Estatística. Assim sendo, o valor será automaticamente revisto a 1 de janeiro de cada ano.

Assim sendo, para o ano de 2022, foi publicado pelo Instituto Nacional de Estatística, a taxa de inflação de 1,3%, e assim sendo, como exemplo uma pensão de alimentos que se encontrava fixada no valor de €100,00 passa a fixar-se no valor de €101,30.

Uma legislatura para as crianças | Eleições 2022

Posted on: Janeiro 16th, 2022 by Ricardo Simoes No Comments

Carta Aberta a todos os Partidos Políticos


UMA LEGISLATURA PARA AS CRIANÇAS!


Encarando a candidatura dos partidos políticos à XV Legislatura da Assembleia da República, como uma nova oportunidade de incluir no seu eixo estratégico medidas que, realmente, impactem a vida das crianças, suas mães, seus pais e restante família, chega a vós a Associação Portuguesa para a Igualdade Parental e Direito dos Filhos (APIPDF), através de carta aberta, partilhando temas que importam identificar e resolver.

Ao longo de mais de 13 anos de existência trouxemos à luz, enquanto organização da sociedade civil, questões relevantes que afetam as crianças e as suas famílias em contextos específicos, bem como as lacunas existentes num sistema que as empurra para situações de extrema vulnerabilidade, que urge combater.

Apelando ao debate político centrado na criança, como destinatários de medidas a serem tomadas, e como essas se repercutem no seu dia a dia, na igualdade e reforma dos processos envolventes, apresentam-se um conjunto de sugestões com a convicção de que colheram a vossa melhor atenção:

  1. Tendo em conta os custos coletivos e individuais que os conflitos parentais têm tido ao longo das últimas décadas em Portugal, é urgente a mudança de paradigma de intervenção, combatendo assim, não só os efeitos económico-financeiros (pobreza infantil e familiar), mas igualmente os psicoemocionais. O papel da mediação contextualizada na família, apresenta-se com um elevado potencial transformador do conflito parental, visando sobretudo a coesão pais-filhos, promovendo os cuidados igualitários às crianças, constituindo-se assim como uma das formas de prevenção dos conflitos familiares. Nesse sentido, o Instituto Português de Mediação Familiar (IPMF) e a Associação Portuguesa para a Igualdade Parental e Direitos dos Filhos (APIPDF), juntaram esforços na elaboração de uma sugestão de alterações legislativa para a introdução da figura de pré-mediação;
  2. Tendo em conta a crescente complexidade das situações de risco, bem como da falta de formação específica dos técnicos que integram as Comissões de Proteção de Crianças e Jovens e do impacto que as decisões de promoção e proteção configuram na criança e a sua família, vê-se fundamental uma intervenção multidisciplinar, em sede de comissão restrita, supervisionada pela figura de supervisão técnica, que se sugere criar;
  3.  Em linha com a Convenção do Conselho da Europa para a Prevenção e o Combate à Violência Doméstica contra as Mulheres e a Violência Doméstica, que afirma no seu Preâmbulo reconhecer “que as crianças são vítimas da violência doméstica, inclusivamente como testemunhas de violência no seio da família”, a APIPDF entende que, as medidas legislativas até agora tomadas não respondem a um tipo específico de crime contra as crianças no seio familiar e urge resolver.
  4. Assim sendo, sugere uma proposta de alteração legislativa visando o reconhecimento da alienação parental como um comportamento enquadráveis no crime de violência doméstica, espessando a erradicação de todas as formas de violência familiar;
  5. Continuando a defender que, um dos pilares para as políticas de igualdade entre homens e mulheres passa pela concretização de direitos no âmbito da igualdade parental e direitos dos filhos e filhas, em particular em contexto de divórcio, separação judicial de pessoas e bens, e que os mesmos se revertem na partilha dos tempos de convívio e do envolvimento continuado nos cuidados, na educação, na vida quotidiana dos seus filhos e filhas, reafirmamos a necessidade da Introdução da Residência Alternada como Regime Privilegiado;
  6. Assistindo ao crescente aumento na conflitualidade parental, bem como os desafios trazidos pela realidade pandémica que atravessamos, deparamo-nos não raras vezes, com o facto de que este conflito resulta num afastamento injustificado de parte da família da criança, junto com um dos seus progenitores. Na ótica de consolidação dos direitos da criança, deverá o legislador garantir os convívios não só com os progenitores, mas igualmente, com a restante família alargada da criança. Para tal a APIPDF sugere uma alteração que promova o Convívio com família alargada da criança, em sede de alteração do Artº. – 1887º-A do Código Civil;
  7. Com o objetivo de garantir a realização dos direitos das crianças e das suas famílias a APIPDF tem defendido e praticado um princípio fundamental: trabalhar em prol das crianças junto da comunidade. Nesse sentido e resultado dessa prática verificamos uma limitação legislativa quanto aos juízes sociais, cujas candidaturas estão limitadas à cidade da sede do tribunal de comarca competente. Assim, propomos antes um recrutamento de juízes sociais pela área de competência dos juízos de família e menores, em vez do atual critério territorial;
  8. Mais uma vez, colocando a criança, sua família e suas necessidades, no centro das decisões estruturais para a nova legislatura, a APIPDF sugere propostas a integrar no Orçamento de Estado para 2022, que em anexo se apresentam, destacando a não tributação da pensão de alimentos devido a menores, por se considerar que o valor acordado ou sentenciado tem por base as necessidades básicas da criança, deixando de fazer sentido que a Autoridade Tributaria venha a entender minorar esse valor em 20% (tributação autónoma);
  9. Na análise evolutiva das noções sobre a conceção da infância chegamos ao século XXI com a equiparação da criança como sujeito de Direitos. Não se vê, no entanto, tal traduzido no ordenamento jurídico português, principalmente pelo conteúdo simbólico dado ao conceito de criança e de infância. A Associação Portuguesa para a Igualdade Parental e Direito dos Filhos sugere uma alteração da designação dos Juízos de Família e Menores para que possam vir a reflitam esta evolução;

Sendo que, não apenas, vivemos o momento oportuno para a concretizar as emergentes medidas que aqui se sugerem em anexo, como cremos estarem reunidas as condições para que os partidos políticos candidatos à XV Legislatura da Assembleia da República, assumam um o compromisso na proteção das crianças e suas famílias, criando ou reformulando políticas, tendo a infância e juventude o centro da sua decisão.

Nesta ação de cidadania ativa, subscrevamo-nos com consideração, convictos de que as nossas preocupações serão as vossas e juntos encontraremos pontos de convergência da defesa daquilo que a nossa sociedade tem de mais preciso – as crianças e suas famílias.

Lisboa, janeiro de 2022

CARTA ABERTA AOS PARTIDOS POLÍTICOS (clique para fazer o download)


Sugestão da APIPDF e do IPMF para uma iniciativa legislativa para instituir a pré-mediação familiar obrigatória (clique para fazer o download)

A ASSOCIAÇÃO PORTUGUESA PELA IGUALDADE PARENTAL E DIREITOS DOS FILHOS tem por fim as actividades de carácter cívico, cultural, formativo e informativo, no âmbito da protecção e fomento da igualdade parental, nos seus diferentes níveis de intervenção – legislativo, jurídico, psicológico, mobilização da opinião pública, entre outros -, relativamente aos direitos dos filhos (crianças e adolescentes) cujos pais se encontrem separados ou divorciados.